
Vender una Casa “Tal Como Está”: Lo Que Realmente Significa
January 9, 2026
Vender una casa “tal como está” significa exactamente eso: no realizar reparaciones, mejoras ni actualizaciones antes de vender. Para muchos…

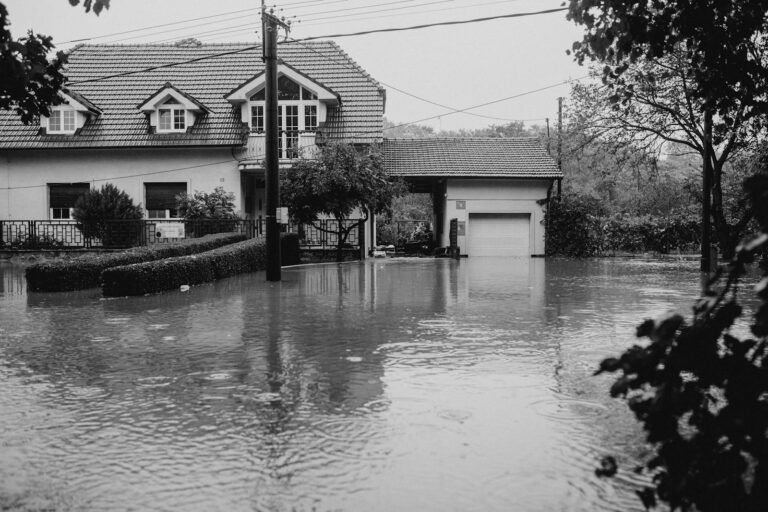
Si eres dueño de una casa en una zona de inundación en el sur de Florida, probablemente ya viviste los cambios dramáticos de los últimos cuatro años: primas de seguro de inundación que se duplicaron o triplicaron, reescritura de mapas FEMA, nuevos requisitos de elevación después de huracanes Ian e Idalia, y ahora las compañías privadas de seguro retirándose del estado. Lo que en 2019 costaba $1,800 al año de seguro de inundación, hoy cuesta $4,500 o más — y en algunas zonas costeras, $7,000-$12,000.
Si ya decidiste que vender es la mejor salida, esta guía explica exactamente cómo funciona vender una casa en zona de inundación en Miami-Dade, Broward, Palm Beach y el resto del sur de Florida. Y por qué, en la mayoría de los casos, una oferta en efectivo de Homeinc es la ruta más limpia para salir de una propiedad que se ha vuelto económicamente difícil de mantener.
FEMA clasifica las propiedades en diferentes “Flood Zones”:
Zone X (zona de bajo riesgo): No se requiere seguro de inundación por ley, aunque muchos propietarios lo compran voluntariamente. Tasas relativamente bajas.
Zones AE, A, AH, AO (alto riesgo): Seguro de inundación obligatorio para cualquier préstamo federal (casi todos). Primas significativamente más altas. Requisitos de elevación si vas a reconstruir.
Zones VE, V (alto riesgo costero): Las zonas más peligrosas — primera línea de playa en lugares como Miami Beach, Sunny Isles, Hollywood Beach, Fort Lauderdale Beach, Lake Worth Beach, y las islas barrera. Primas de seguro extremas. Requisitos de elevación muy estrictos.
Después de los huracanes de 2022-2024 y la reescritura de FEMA, muchas casas fueron reclasificadas de Zone X a Zone AE — y con eso, de $1,800/año de seguro a $5,500/año, sin que el dueño haya hecho nada.
Compradores financiados tienen pánico de los costos. Cuando le dicen a un comprador que la prima de inundación es $6,000/año, el pago mensual de la casa sube $500. Muchos compradores ya no califican o simplemente pasan a otra propiedad.
El programa NFIP es un caos. National Flood Insurance Program pasó a la nueva metodología “Risk Rating 2.0” en 2023-2024. Eso significa que las primas ahora se calculan casa por casa con nuevos factores — y muchas están subiendo cada renovación.
Aseguradoras privadas salieron del estado. Las aseguradoras de casa en FL ya no ofrecen flood como extra — tienes que comprarlo por separado, y la mitad de las compañías privadas de flood se retiraron del sur de Florida en 2024-2025.
Requisitos de elevación. Si la casa sufre daño significativo en un huracán o inundación, muchas jurisdicciones en South FL te obligan a elevar la casa antes de reconstruir. Eso puede costar $150,000-$400,000+. Muchos dueños descubren esto demasiado tarde.
“Substantial Improvement Rule”. Si reparas más del 50% del valor estructural de la casa, las reparaciones tienen que cumplir con los códigos actuales — incluyendo elevación. Esto ha convertido a muchas casas en “económicamente irreparables”.
Casas en Keystone Point, North Miami con renormalización de FEMA y primas tripleadas. Dueños de hace 30 años que ya no pueden pagar.
Casas en Shorecrest, Biscayne Park, y El Portal después de mareas altas estacionales cada vez más serias.
Casas en Miami Beach, North Bay Village, y Surfside donde las compañías están pidiendo elevación como condición para seguir asegurando.
Casas en Hollywood y Dania Beach cerca del Intercoastal con daño de Hurricane Nicole y reclasificación posterior.
Casas en Palm Beach County en comunidades a lo largo de los canales donde los sistemas de drenaje están sobrecargados.
Compramos casas en Flood Zones AE, A, VE y V en todo el sur de Florida. Nuestro equipo analiza:
El Elevation Certificate. Si tienes uno, lo compartes con nosotros. Si no, podemos coordinar uno rápido — dice exactamente a qué altura está la casa sobre Base Flood Elevation (BFE).
Historia de claims. El “Comprehensive Loss Underwriting Exchange” (CLUE report) muestra reclamos pasados de inundación. No nos asusta el historial — nos ayuda a ser precisos en la oferta.
Tu póliza actual (si hay). Si tienes NFIP o una póliza privada, entendemos el costo y estructuramos la oferta considerando eso.
Condición estructural. Si la casa ha tenido daño de agua previa, lo compramos “as-is” — no necesitas reparar, secar, remediar moho, ni nada.
1. No dependemos de aprobación de préstamo. No tenemos que esperar que el comprador consiga seguro, que la aseguradora apruebe la casa, ni que el banco bendiga la tasación. Cerramos con nuestros fondos.
2. Podemos cerrar rápido antes de la próxima temporada de huracanes. Muchos dueños quieren salir entre abril y mayo, antes de que empiece la temporada de huracanes el 1 de junio. Una venta tradicional a esa altura ya no llega al cierre antes de junio; una venta en efectivo sí.
No hay problema. Homeinc ha cerrado docenas de ventas con claims abiertos de inundación. Tenemos dos estructuras típicas:
Opción A: Firmas el contrato, cerramos rápido, y el reclamo se “asigna” a nosotros en el cierre. Nosotros lidiamos con la aseguradora después.
Opción B: Esperamos a que cobres el reclamo, usas una parte para tu siguiente paso, y cierras la venta con el producto del reclamo ya en tu bolsillo.
Nuestro equipo de título te ayuda a entender cuál opción conviene más para tu situación específica.
No firmes un “Assignment of Benefits” con una compañía de restauración. La ley de Florida se apretó contra los AOBs en 2023, pero algunas compañías siguen tratándote de que firmes uno. Consulta con tu abogado o con Homeinc antes de firmar nada que ceda derechos a tu reclamo.
No esperes a que te lleguen “ofertas de emergencia” después de un huracán. Después de cualquier evento grande en el sur de Florida, aparecen wholesalers enviando cartas con ofertas bajas y contratos llenos de cláusulas de escape. Un comprador legítimo te da una oferta por escrito, con fecha de cierre fija, y cierra cuando dice.
No asumas que tu valor bajó automáticamente. A veces dueños piensan que su casa ya “no vale nada” y aceptan ofertas muy por debajo de lo razonable. Homeinc analiza cada propiedad en contexto — una casa en zona de inundación bien ubicada todavía tiene valor real, y te diremos cuánto vale para nosotros con honestidad.
Paso 1: Cuéntanos de tu propiedad en homeinc.com/compramos-casas-florida. Menciona la zona de inundación, si tienes elevation certificate, historia de claims, y tu póliza actual.
Paso 2: En 24-48 horas te mandamos oferta escrita. Para casas en zonas de alto riesgo, podemos incluir una o dos opciones de estructura.
Paso 3: Cerramos en 7-21 días. Nuestros abogados de título manejan la transferencia del seguro (si aplica) y cualquier asignación de claim.
Los costos de mantener una casa en zona de inundación en el sur de Florida solamente van a seguir subiendo. Si ya decidiste que la matemática ya no funciona, estamos listos para darte una salida rápida y justa.
Una llamada de 15 minutos, y te damos un número real sin presión. Compramos en todas las zonas costeras del sur de Florida — incluyendo propiedades con daño activo, claims abiertos, y primas imposibles.